

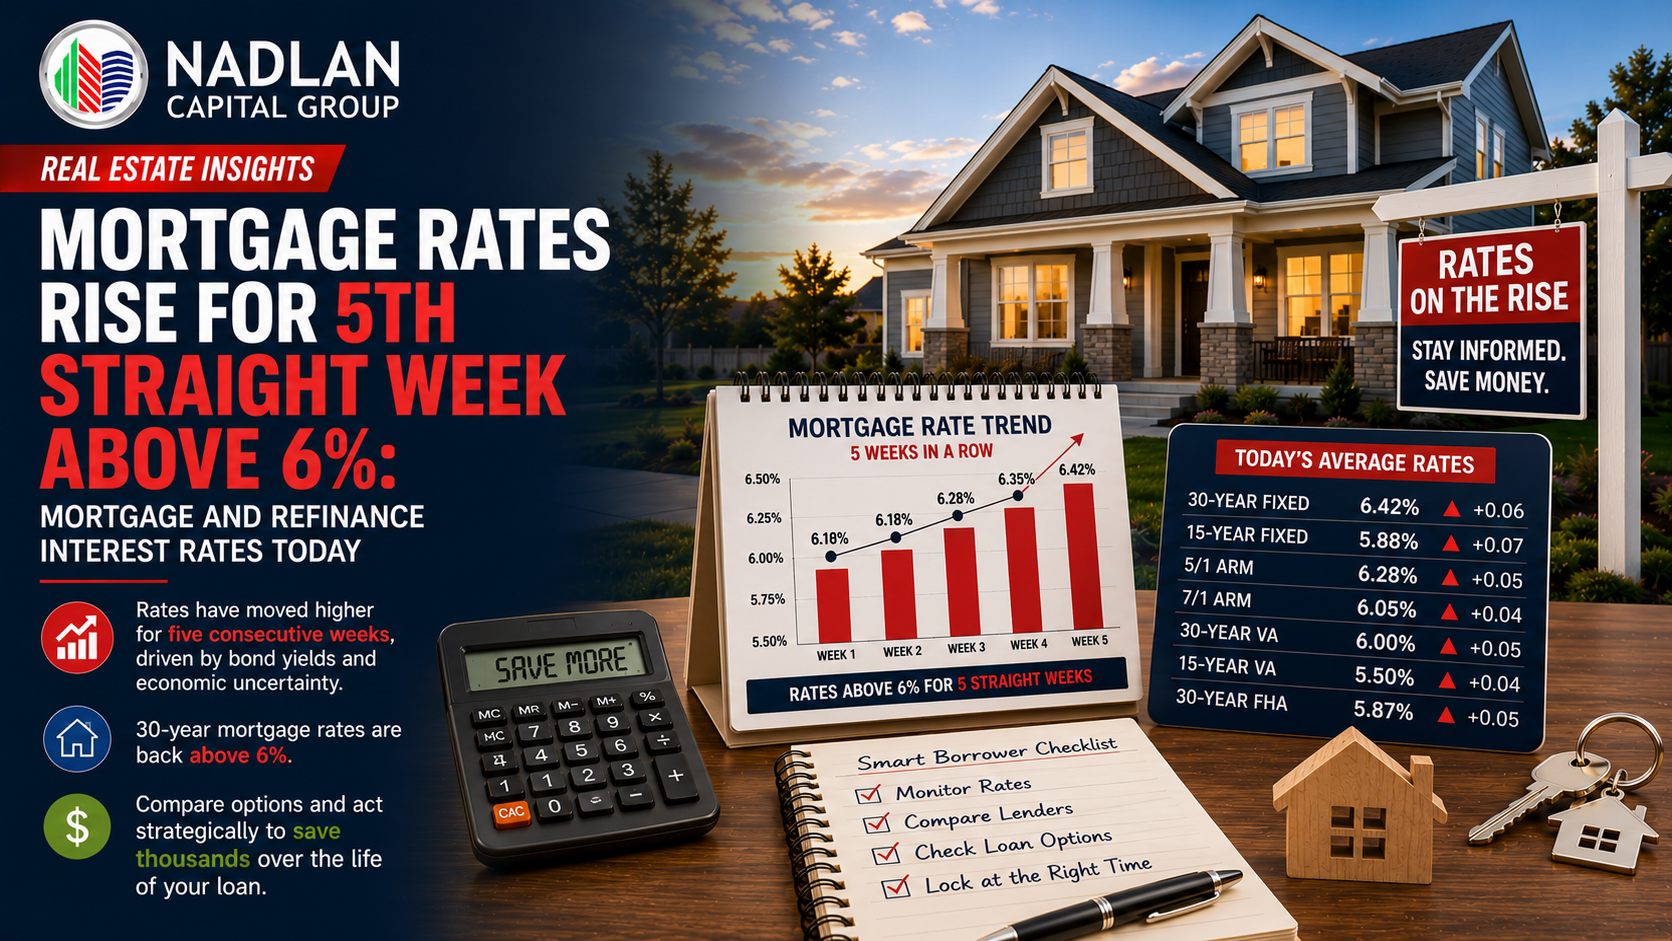
Tá rátaí morgáiste tar éis dreapadh os cionn 6% don chúigiú seachtain as a chéile, rud a fhágann go bhfuil an ráta morgáiste seasta 30 bliain ag a phointe is airde ó Mheán Fómhair seo caite. Má tá tú sa mhargadh le ceannach nó athmhaoiniú, ciallaíonn an t-ardú seasta seo go bhféadfadh do chostais a bheith níos airde ná mar a bhí súil agat leis. Is féidir le fios a bheith agat cá seasann na rátaí inniu agus conas a d’fhéadfadh siad athrú cabhrú leat roghanna níos cliste a dhéanamh faoi do chéad chéim eile.
Cad atá ag Tarlú le Rátaí Morgáiste Faoi Láthair
De réir Freddie Mac, d’ardaigh an ráta morgáiste seasta 30 bliain ocht mbonnphointe go 6.46% don tseachtain dar críoch Dé Céadaoin. Is é seo an ráta is airde ó thús mhí Mheán Fómhair. D’ardaigh an iasacht 15 bliana dhá bhonnphointe freisin go 5.77%.
Tagann na figiúirí seo maidir le harduithe i rátaí morgáiste de réir mar a imoibríonn na margaí le himeachtaí domhanda atá ar siúl. Tá an morgáiste seasta 30 bliain ag ardú go seasta le cúig seachtaine as a chéile, rud a théann i bhfeidhm ar cheannaitheoirí agus ar dhaoine atá ag iarraidh iasachtaí morgáiste a athmhaoiniú araon.
Cuireann Sam Khater, príomh-eacnamaí ag Freddie Mac, i gcuimhne dúinn “le séasúr ceannaigh tithe an earraigh faoi lán seoil, gur cheart do cheannaitheoirí uaillmhianacha cuimhneamh ar na rátaí morgáiste is fearr a aimsiú, mar is féidir leo na mílte dollar a shábháil trí luachana iolracha a fháil.”
Is comhairle den scoth í seo, go háirithe d’infheisteoirí coigríche a d’fhéadfadh a bheith nua i margadh eastáit réadaigh na Stát Aontaithe. Ag Nadlan Capital Group, cabhraímid le ceannaitheoirí idirnáisiúnta nascleanúint a dhéanamh ar na huiscí seo gach lá.
Rátaí Morgáiste Reatha is Gá Duit a Bheith ar Eolas Agat fúthu
Seo mar atá na rátaí inniu bunaithe ar na sonraí is déanaí ó Zillow:
Rátaí Ceannaigh:
-
Ráthaíocht sheasta 30 bliain: 6.30%
-
Ráthaíocht sheasta 20 bliain: 6.34%
-
Ráthaíocht sheasta 15 bliain: 5.67%
-
ARM 5/1: 6.26%
-
ARM 7/1: 6.28%
-
CBL 30 bliain: 5.84%
-
CBL 15 bliain: 5.51%
-
5/1 VA: 5.46%
Rátaí Athmhaoinithe:
-
Ráthaíocht sheasta 30 bliain: 6.42%
-
Ráthaíocht sheasta 20 bliain: 7.00%
-
Ráthaíocht sheasta 15 bliain: 5.87%
-
ARM 5/1: 6.37%
-
ARM 7/1: 5.94%
-
CBL 30 bliain: 5.81%
-
CBL 15 bliain: 5.42%
-
5/1 VA: 5.17%
Coinnigh i gcuimhne gur meáin náisiúnta iad seo. Braithfidh do ráta iarbhír ar roinnt fachtóirí a phléifimid thíos.
An chaoi a mbíonn tionchar ag rátaí méadaitheacha ar do straitéis ceannaigh tí
Thuairiscigh Cumann na mBaincéirí Morgáiste gur thit líon iomlán na n-iarratas ar iasachtaí tí níos mó ná 10% an tseachtain seo. Thit iarratais ar athmhaoiniú níos géire fós, síos 17% don tseachtain agus níos mó ná 40% i gcomparáid leis an mí seo caite.
Ach tá dea-scéal ann freisin. Léim liostálacha nua níos mó ná 20% ó Feabhra go Márta, rud a léiríonn muinín mhéadaitheach díoltóirí. Cruthaíonn sé seo deiseanna do cheannaitheoirí, go háirithe iad siúd atá ullmhaithe le maoiniú láidir.
Mar a thugann Jake Krimmel, eacnamaí sinsearach ag Realtor.com, le fios, “De ghnáth, socraíonn Márta an tábla don séasúr earraigh.” Ciallaíonn sé seo go mbeidh na seachtainí amach romhainn ríthábhachtach chun tuiscint a fháil ar an treo atá ag an margadh.
Roghanna Morgáiste Ráta Seasta vs. Roghanna Morgáiste Ráta Inchoigeartaithe a Thuiscint
Agus iasachtaí á gcomparáid agat, feicfidh tú dhá phríomhchineál:
Le Morgáistí Ráta Seasta, glasálann siad do ráta don téarma iasachta ar fad. Má fhaigheann tú morgáiste 30 bliain ag 6%, fanann an ráta sin gan athrú ar feadh na 30 bliain (mura ndéanann tú athmhaoiniú nó díol). Tugann sé seo íocaíochtaí intuartha agus suaimhneas intinne duit.
Coinníonn Morgáistí Ráta Inathraithe (ARManna) do ráta seasta ar feadh tréimhse tosaigh, agus ansin déantar coigeartú orthu go tréimhsiúil. Mar shampla, coinníonn ARM 5/1 do ráta tosaigh ar feadh cúig bliana, agus ansin athraíonn sé go bliantúil bunaithe ar dhálaí an mhargaidh.
Is minic a bhíonn morgáistí ráta seasta níos ciallmhaire d’infheisteoirí coigríche. Soláthraíonn siad cobhsaíocht agus déanann siad pleanáil airgeadais níos éasca nuair a bhíonn infheistíochtaí á mbainistiú agat ón thar lear.
Leideanna Ceannaigh Tí chun an Ráta is Fearr a Fháil
Cé nach féidir leat an geilleagar ná beartas an Chúlchiste Feidearálaigh a rialú, is féidir leat roinnt fachtóirí a rialú a théann i bhfeidhm ar do ráta:
Siopa Timpeall: Ná socraigh leis an gcéad tairiscint. Is féidir le comparáid idir iasachtóirí morgáiste na mílte a shábháil duit thar shaolré d’iasachta. Cuireann iasachtóirí éagsúla rátaí agus táillí éagsúla ar fáil.
Feabhas a chur ar do Scór Creidmheasa: Tugann iasachtóirí luach saothair d’iasachtaithe a bhfuil scóir chreidmheasa níos airde acu. Is féidir le fiú méadú beag ar do scór do ráta a ísliú.
Méadaigh d’Íocaíocht Éirí Amach: Dá mhéad a chuireann tú síos, is ea is lú an riosca a ghlacann an t-iasachtóir, rud a chiallaíonn go minic rátaí níos fearr.
Ísligh do Chóimheas Fiachais le hIoncam: Íoc síos fiacha atá ort cheana féin sula ndéanann tú iarratas. Taispeánann sé seo do iasachtóirí gur féidir leat d’íocaíocht morgáiste a láimhseáil go compordach.
Smaoinigh ar Théarma Iasachta: Cé go mbíonn íocaíochtaí míosúla níos ísle ag morgáistí 30 bliain, is gnách go mbíonn rátaí úis níos ísle ag iasachtaí 15 bliana agus go sábhálann siad airgead duit san fhadtéarma.
Cén Fáth a Roghnaíonn Infheisteoirí Eachtracha Grúpa Caipitil Nadlan
Tuigimid go mbíonn dúshláin uathúla ag baint le maoiniú a fháil mar infheisteoir eachtrach. Is minic a bhíonn ceanglais dhian ag iasachtóirí traidisiúnta a d’fhéadfadh an próiseas a dhéanamh frustrach.
Ag Nadlan Capital Group , speisialtóireacht againn i gcabhrú le ceannaitheoirí idirnáisiúnta rochtain a fháil ar roghanna maoinithe iomaíocha. Tá eolas ag ár bhfoireann ar mhorgáistí d’infheisteoirí coigríche, agus oibrímid le hiasachtóirí a thuigeann do chás.
Dúirt duine dár gcliaint le déanaí ó Iosrael: “Rinne Nadlan Capital Group rud a bhí dodhéanta a chur i gcrích i ndáiríre. Threoraigh siad sinn trí gach céim agus fuair siad maoiniú dúinn nuair a dhiúltaigh iasachtóirí eile dúinn.”
Do Chéad Chéimeanna Eile
Más mian leat dul ar aghaidh le ceannach nó más mian leat morgáiste a athmhaoiniú, seo an t-am chun réamhcháiliú a fháil. Fiú agus rátaí morgáiste ag ardú i gcónaí, má tá do mhaoiniú réidh, beidh tú i riocht láidir caibidlíochta.
Téigh i dteagmháil le Nadlan Capital Group inniu chun do chás sonrach a phlé. Cabhróimid leat do roghanna a thuiscint, iasachtóirí a chur i gcomparáid, agus an réiteach maoinithe is fearr a oireann do do spriocanna infheistíochta a aimsiú.
Cibé an bhfuil tú ag ceannach do chéad mhaoine sna Stáit Aontaithe nó ag leathnú do phunann maoine, táimid anseo chun tacú leat i ngach céim den bhealach. Labhraimis faoi conas is féidir linn cabhrú leat rath a bhaint amach i margadh eastáit réadaigh Mheiriceá.
Ceisteanna Coitianta
Cén banc atá ag tairiscint na rátaí morgáiste is ísle faoi láthair?
De réir suirbhéanna le déanaí, tá bainc ar nós Chase agus Citibank ag tairiscint cuid de na rátaí morgáiste meánacha is ísle. Mar sin féin, ba cheart duit rátaí a sheiceáil le comhair chreidmheasa agus le cuideachtaí morgáiste speisialaithe freisin. Is é an bealach is fearr chun a chinntiú go bhfuil an ráta is iomaíche á fháil agat do do chás ná siopadóireacht a dhéanamh le hiasachtóirí éagsúla.
An meastar gur ráta ard morgáiste é 6.46%?
Cé go bhfuil 6.46% níos airde ná na híosleibhéil stairiúla de 2020-2021, níl sé thar a bheith ard de réir caighdeáin stairiúla. Tá rátaí sa raon 6% go 7% níos gaire do mheáin fhadtéarmacha. Is é an rud is tábhachtaí ná díriú ar cibé an féidir leat an íocaíocht mhíosúil a íoc agus cibé an bhfuil ciall le ceannach anois do do spriocanna airgeadais, seachas fanacht le rátaí nach bhfillfidh ar na híosleibhéil roimhe seo choíche.
Cathain ba chóir dom smaoineamh ar athmhaoiniú a dhéanamh ar mo mhorgáiste reatha?
Molann go leor saineolaithe athmhaoiniú nuair is féidir leat do ráta a ísliú faoi 1% go 2% ar a laghad. Mar sin féin, braitheann an cinneadh ar roinnt fachtóirí: cé chomh fada is atá sé beartaithe agat fanacht sa teach, do ráta reatha, costais deiridh, agus do phointe meáchála. Má tá tú ag íoc 7.5% anois agus más féidir leat athmhaoiniú go 6.4%, d'fhéadfadh na coigiltis a bheith suntasach go leor chun na costais deiridh a chosaint.
Conas a oibríonn morgáistí ráta inchoigeartaithe i dtimpeallachtaí ráta ag ardú?
Cuireann morgáiste ráta inchoigeartaithe (ARM) ráta seasta ar fáil ar feadh tréimhse tosaigh (5, 7, nó 10 mbliana de ghnáth), agus ansin déantar é a choigeartú go bliantúil bunaithe ar dhálaí an mhargaidh. I dtimpeallacht ráta ag ardú, is dócha go n-ardóidh do ráta tar éis dheireadh na tréimhse seasta. Is féidir le ARManna ciall a bhaint as má tá sé ar intinn agat díol nó athmhaoiniú a dhéanamh sula dtosaíonn an tréimhse choigeartaithe, ach tá níos mó riosca ag baint leo ná iasachtaí ráta seasta.
Cad iad na tosca a chinneann an ráta morgáiste a gheobhaidh mé i ndáiríre?
Braitheann do ráta morgáiste pearsanta ar do scór creidmheasa, méid na héarlaise, an cóimheas fiachais-le-ioncam, an cineál iasachta, agus an t-iasachtóir a roghnaíonn tú. De ghnáth, bíonn iasachtaithe a bhfuil scóir chreidmheasa os cionn 740 acu, éarlaisí de 20% nó níos mó, agus cóimheasa ísle fiachais-le-ioncam incháilithe do na rátaí is fearr. Bíonn tionchar ag an gcineál maoine agus cibé an mbeidh tú i do chónaí sa teach nó an úsáidfidh tú é mar infheistíocht ar do ráta freisin.